
 Előfizetés
Elindult a Wekerle Plusz lakásszerzési kölcsön, ezek a szabályai

Közzétéve: 2026.11.15. 17:57 | Utolsó frissítés: 2026.11.15. 17:58
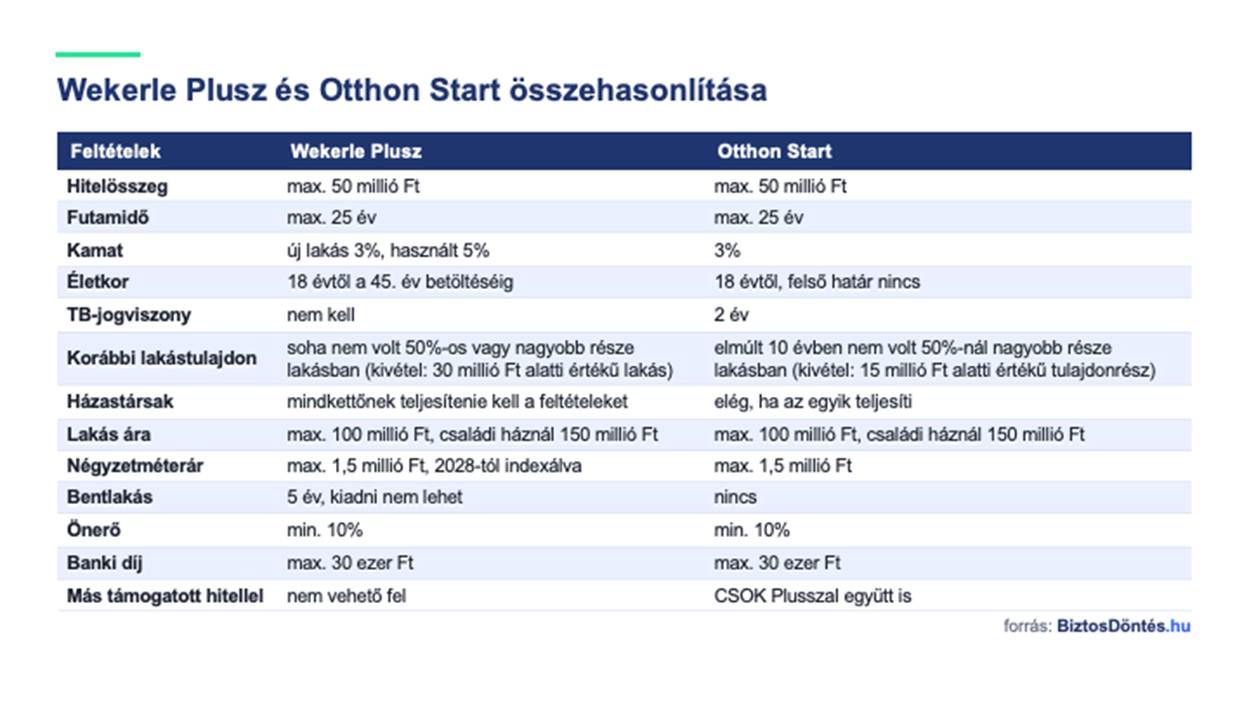
2026. október 28-tól igényelhető a Wekerle Plusz lakásszerzési kölcsön. Az új kamattámogatott hitel az Otthon Start hitelt váltja, amelyet a Wekerle Plusz indulása után rövid ideig, és már csak átmeneti szabály alapján lehetett igényelni november 15-ig. A kamattámogatás célja az új hitelnél is az első otthon megszerzésének támogatása, azonban az Otthon Starthoz képest van néhány jelentős változás. A BiztosDöntés.hu szakértője összefoglalta a Wekerle Plusz szabályait.
Magyar Közlöny: 2026. évi 159. szám
Érintett jogszabály: 298/2026. (X. 27.) Korm. rendelet
Hatályba lépés: 2026. október 28.
Mi a Wekerle Plusz lakásszerzési kölcsön?
A Wekerle Plusz egy átfogó lakásprogram, amelyben szerepel egy vásárlási és építési hitel, egy energetikai felújítási támogatás és hitel egylakásos lakóépületekhez, társasházi- és panellakásokhoz egyaránt, valamint egy az önerő összegyűjtését segítő lakástakarék konstrukció.
A program első pillére, a Wekerle Plusz lakásszerzési kölcsön egy forintalapú lakáshitel, melynek célja, hogy a fiatalokat segítse az első otthonuk megszerzésében. Ehhez az állam kamattámogatást biztosít. A hitel Magyarország területén lévő lakás, egylakásos lakóépület, tanya vagy birtokközpont építésére vagy vásárlására vehető igénybe.
Az elérhető hitelösszeg legfeljebb 50 millió forint, a futamidő legfeljebb 25 év lehet. Az igénylésnek nem feltétele házasság vagy gyermekvállalás, a hitelt egyedülállók is igényelhetik.
A Wekerle Plusz hitel kamata új lakás vásárlásása vagy építése esetén legfeljebb az Otthon Startnál is alkalmazott 3 százalék, használt lakás vásárlása esetén 5 százalék, ami a futamidő végéig fix. Ezt a kamatot az ügyfél fizeti, ettől a szerződésben szereplő ügyleti kamat eltér, mivel az tartalmazza az állam által nyújtott kamattámogatást is, amelyet az Államkincstár fizet a hitelt folyósító banknak.
A Wekerle Plusz akár 10 százalék önerővel is igényelhető. Az igénylésért és a folyósításért a bank legfeljebb 30 ezer forint díjat számíthat fel, ide nem értve az értékbecslés és a helyszíni szemle díját. Ha az igénylő a Wekerle Plusszal egyidejűleg piaci hitelt is felvesz, akkor annak díjai nem lehetnek magasabbak, mint amit a bank 2026. szeptember 30-án alkalmazott. A kölcsön előtörleszthető, ennek költsége legfeljebb az előtörlesztett összeg 1 százaléka lehet.
Az igénylési feltételek között már van felső korhatár
Az Otthon Starttal ellentétben a Wekerle Plusznál életkori korlát is van az igénylésre. A kölcsön 18 éves kortól a 45. életév betöltésének napjáig igényelhető. Ezen kívül feltétel a büntetlen előélet és a köztartozásmentesség, ahol az igénylőnek nem lehet 5000 forintot meghaladó köztartozása. A jelenleg kínált támogatott konstrukciók többségétől eltérően a Wekerle Pluszhoz nem kell TB jogviszonyt igazolni, a szokásos banki hitelbírálaton azonban át kell menni, és az igénylő nem szerepelhet a KHR-ben negatív státusszal.
A Wekerle Plusz lakásszerzési kölcsön csak egyszer igényelhető. Nem jogosult rá, akinek jelenleg futó kamattámogatott lakáshitele van, és ilyet a Wekerle Plusz időtartama alatt sem igényelhet. Emellett kizáró ok, ha az igénylőt a megelőző három évben egy korábbi lakáscélú támogatás vagy kamattámogatás visszafizetésére kötelezték.
Házastársak vagy élettársak csak közösen, együttes igénylőként nyújthatják be a kölcsön iránti kérelmüket, az így megszerzett ingatlanban mindkettőjüknek tulajdonjogot kell szerezniük. A rendelet nem rendelkezik arról, hogy a házastárs vagy élettárs vagyonjogi szerződéssel kizárható-e az igénylésből. A bankok tájékoztatói alapján azonban a gyakorlatban ez jellemzően nem lehetséges. A hitelben ezen kívül adóstársként a szülő és a testvér szerepelhet, azzal, hogy ők az ingatlanban tulajdonjogot nem szerezhetnek.
Első lakásukat szerzőknek jár, de vannak kivételek
A Wekerle Plusz hitelt azok igényelhetik, akik lakóingatlanban nem rendelkeznek, és korábban sem rendelkeztek 50 százalékot elérő tulajdoni hányaddal. Együttes igénylők esetén az ugyanabban az ingatlanban meglévő tulajdoni hányadokat össze kell számítani. A rendelet meghatároz néhány kivételt, amely bővíti a lehetséges igénylők körét. A kölcsönt igényelheti az is, aki csak olyan lakóingatlannal rendelkezik vagy rendelkezett
- amelynek értéke nem haladja vagy haladta meg a 30 millió forintot,
- amelyet lebontatott, vagy amelynek lebontását az építésügyi hatóság elrendelte,
- amely jogszabályon alapuló haszonélvezeti joggal terhelten került a tulajdonába, és abban ugyanaz a haszonélvező lakik.
A 30 millió forintos értékhatárnál a teljes lakás értékbecslő által megállapított piaci értékét, eladott lakásnál a teljes lakásra vetített vételárat kell figyelembe venni. Az Otthon Start ezzel szemben a tulajdoni hányad értékét vizsgálta, amely legfeljebb 15 millió forint lehetett, a tulajdonosi múltat pedig csak 10 évre visszamenőleg kellett figyelembe venni. A Wekerle Plusznál ilyen időkorlát nincs, ebben tehát elődjénél szigorúbb.
Azok az első lakóingatlanjukat szerzők, akik az MNB 32/2014. (IX. 10.) rendeletének feltételeit is teljesíteni tudják, akár 10 százalék önerővel is igényelhetik a kölcsönt. Akik csak a Wekerle Pluszra meghatározott kivételekkel jogosult a kölcsönre, azoknak legalább 20 százalék önerőt kell igazolni.
Milyen lakásra igényelhető a Wekerle Plusz?
A Wekerle Plusz a lakhatás feltételeinek megfelelő ingatlanra igényelhető, amelyet az ingatlan-nyilvántartásban lakóházként vagy lakásként, illetve tanyaként vagy birtokközpontként tartanak nyilván. A lakásnak rendelkeznie kell legalább:
- Egy 12 négyzetmétert meghaladó alapterületű lakószobával és főzőhelyiséggel (ennek hiányában legalább 4 négyzetméteres, főzésre alkalmas, önálló szellőzésű térrel), fürdőhelyiséggel és WC-vel,
- Közműves villamosenergia-szolgáltatással,
- Egyedi fűtési móddal,
- Közműves szennyvízelvezetéssel, ennek hiányában egyedi szennyvízkezelő berendezéssel vagy zárt szennyvíztárolóval,
- Közműves ivóvízzel, ennek hiányában a telken ivóvíz minőségű vizet szolgáltató kúttal.
A hasznos alapterületbe csak a lakáson belülről közvetlenül megközelíthető helyiségek számíthatók be. Egylakásos lakóépület lehet ikerház, sorház és láncház is.
Külön szabályok vonatkoznak az ingatlan vételárára, illetve bekerülési értékére. Ez lakás esetén legfeljebb bruttó 100 millió, egylakásos lakóépület esetén bruttó 150 millió forint lehet. A négyzetméterár nem haladhatja meg az 1,5 millió forintot.
A hasznos alapterületbe beleszámít az erkély, loggia és a terasz alapterületének 50 százaléka, ez szintén új, a vásárlókat és építtetőket segítő szabály az Otthon Starthoz képest.
Hasonlóképpen új szabály a négyzetméterár-korlát indexálása is. Ezt 2028. január 1-től a KSH által minden évben közzétett, az előző naptári évet megelőző évre vonatkozó, új lakásárra számított árindex alapján kell elvégezni. Ez lehetővé teszi, hogy a jogszabályi rendelkezés lépést tartson a piaci árakkal.
A Wekerle Plusz csak a lakás tulajdonjogának megszerzésére használható. Résztulajdont csak akkor lehet belőle vásárolni, ha annak célja az öröklés útján részben már megszerzett ingatlan fennmaradó részének megvásárlása, amivel a vásárló kizárólagos tulajdonos lesz. A megvásárolt lakáson másnak haszonélvezeti joga nem lehet, de osztatlan közös tulajdonban egy lakás kizárólagos használatára vonatkozó tulajdonjog engedélyezett.
Új lakásra vonatkozó szabályok
Új lakásnak az alapoktól újonnan épített lakás minősül, a meglévő ingatlan átalakításával kialakított lakás nem számít új ingatlannak. Építésnél a hitel a bank által elfogadott költségvetésből hátralévő költségek fedezésére igényelhető. A telekár nem számít bele a bekerülési költségekbe, de a tervezés és engedélyezés költségei, valamint a közműbekötés és földmunka díjai igen.
A bank az építés költségeit utólag, szakaszosan folyósítja, a folyósítás az arra az ütemre elvégzett munka költségének legalább hetven százalékáról bemutatott számlák alapján történik. Az építkezést a szerződéskötéstől számított egy éven belül meg kell kezdeni, és hat éven belül be kell fejezni, amit használatbavételi engedéllyel kell igazolni.
Új lakás vásárlásánál feltétel, hogy a lakást vállalkozás vagy befektetési alap építse, és az igénylő az első magánszemély tulajdonos legyen. A teljes vételárról számlát kell bemutatni, de a kölcsönt a bank a használatbavételi engedély előtt is folyósíthatja.
Mit kell vállalni a kamattámogatásért cserébe?
Az Otthon Starttal ellentétben a Wekerle Plusz bentlakási kötelezettséget ír elő. A hitellel vásárolt lakásba az új tulajdonosnak 180 napon belül be kell jelentkeznie (lakóhelyet kell létesítenie), és öt évig ott kell laknia életvitelszerűen.
Ez idő alatt a lakás használatát harmadik személynek nem engedheti át (az ingatlant nem adhatja bérbe). Kivételt csak a közeli hozzátartozó ingyenes használata jelenthet. Megengedett az is, hogy a lakásban a támogatásban részesülő hozzátartozója ingyenesen lakóhelyet, tartózkodási helyet vagy szálláshelyet létesítsen. Öt évig a lakáson használati, illetve haszonélvezeti jog nem alapítható.
A támogatott személy a kölcsön felhasználásával vásárolt vagy épített lakást öt évig lakáscéltól eltérően nem hasznosíthatja. Amennyiben ez idő alatt vállalkozás székhelyeként akarja használni, akkor erről már a kölcsönkérelem benyújtásakor nyilatkoznia kell. Erre csak a saját kizárólagos vagy legalább többségi tulajdonában álló, legfeljebb két gazdasági társaság (kivéve részvénytársaság) esetében van módja, vagy saját egyéni vállalkozói tevékenységére.